打征信报告的时候,大部分人只盯着”逾期记录”那一栏看。
其实往下翻翻”查询记录”,你会发现有两种完全不同的记录:贷款审批和贷后管理。前者让人紧张,后者一堆人搞不懂——贷后管理算不算查询次数?会不会影响我以后贷款?
群里为这事争论过好几回,今天一次说清楚。
贷后管理是干什么的?
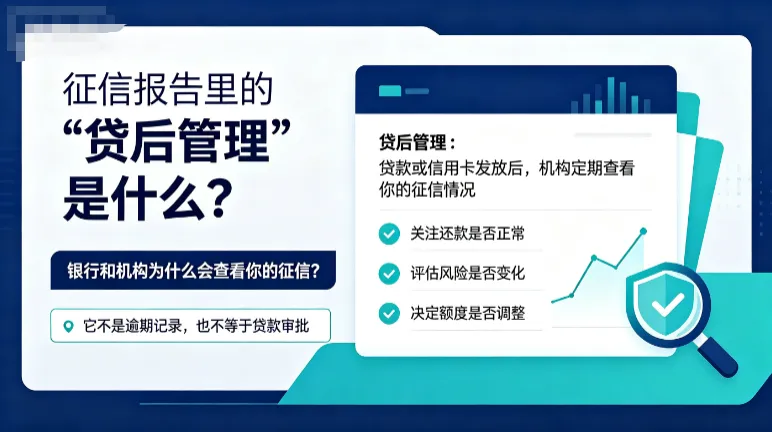
简单说,就是已经给你放款了的机构,定期回来看看你的情况。
你在A平台借了钱,A平台每隔几个月查你一次征信,看你有没有新的大额负债、有没有逾期,评估要不要给你降额。这个查询就是贷后管理——它不是新贷款申请,不需要你同意,也不会留下”贷款审批”那种记录。
关键区别在这里
同样是一条查询记录,性质天差地别:
贷款审批:你主动申请借款留下的,银行审核时重点看这个。次数多了说明你到处借钱,直接影响审批。
贷后管理:机构自己例行检查留下的,属于正常业务流程。审核人员看到这类记录,一般不会当成负面信息。
所以结论很直接:贷后管理不占用你的查询次数,基本不影响贷款审批。 真正要控制的是”贷款审批”和”信用卡审批”这两类,一个月别超3次。
有一种情况要注意
如果某家机构突然频繁地贷后管理你——一个月查你好几次,那通常不是好事。这往往意味着它觉得你的风险在上升,降额可能就在路上了。这时候最聪明的做法是:减少新的借贷申请,按时还款,让机构重新安心。
总结一下:贷后管理是放款机构的”例行体检”,不用慌;该紧张的是贷款审批次数。平时管住手,别到处点”测额度”,征信就干净一大半。
文末FAQ
问:贷后管理记录多了会花征信吗? 答:不会。花征信指的是贷款审批类查询过多,贷后管理属于机构例行检查,银行审核时基本忽略。
问:可以拒绝机构做贷后管理吗? 答:很难拒绝。借款协议里一般都有授权条款,机构有权定期查看你的信用状况。介意的话,借款前就把协议看清楚。
问:频繁贷后管理是不是要被降额了? 答:有这可能。机构密集查看你的信用,通常是在重新评估风险。期间保持良好还款记录,别新增借款申请,多数情况能稳住。