下午三点,借款到账。三点零五分,扣款提醒来了。
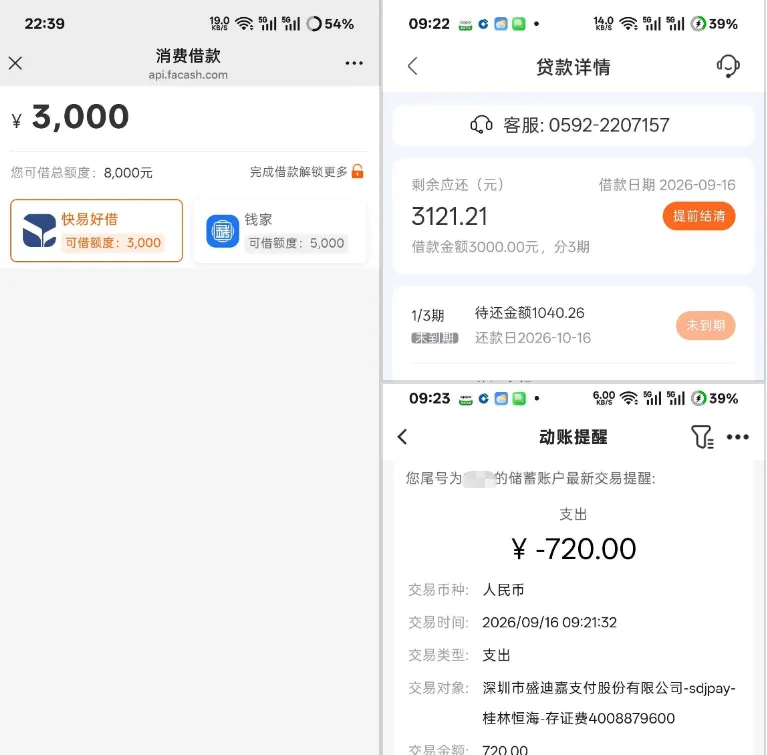
在小花钱包的快易好借提交三千的借款申请,到账速度本来挺快,结果紧跟着就被扣了七百二。我全程没注意到任何关于这笔费用的提示,钱直接从绑定的储蓄卡里被划走——扣款方还不是贷款机构,是家第三方支付公司。
先把这单的情况还原一下:
表格
| 项目 | 详情 |
|---|---|
| 借款金额 | 3000元,分3期 |
| 剩余应还 | 三千余元 |
| 被扣费用 | 720元,名目”存证费” |
| 扣款方 | 深圳市盛迪嘉支付股份有限公司 |
| 扣款方式 | 从绑定储蓄卡直接划扣,非从本金扣除 |
| 到账耗时 | 提交后一个多小时 |
| 页面总授信 | 8000元(含其他配套产品额度) |
页面显示总授信八千,看着不低,但算上这笔不明不白的存证费,实际借款成本高得离谱。
下图为网友分享的快易好借借款详情及扣款截图
群里早就炸过了,支招的、晒损失的都有。 借三千扣七百二,群里老哥的普遍反应就一个字:黑。有人问能不能退,马上有人甩经验:先打客服要求退回,协商不成直接向金融监管部门投诉,扣款凭证和借款记录留好,基本都能处理。
损失更狠的也有——有人借六千分六期,被扣了一千四百多的”公证费”,投诉后正在退回流程中。另外提醒一句,这个产品不是人人能下款:有人卡在资方匹配环节等了很久没动静,钱没见到,资料先交出去了。懂行的网友还点破:这类产品明面上的利息都不高,加上五花八门的服务费之后,综合成本远超正规持牌机构,第三方支付公司就是它们惯用的扣款通道。
钱被扣了,按这个顺序要:
- 先把证据固定好——扣款短信、银行流水、借款合同、申请页面截图,一个都别删;
- 联系官方客服,明确要求退回,全程录音;
- 协商不成,向金融监管部门投诉,提交前面那套凭证;
- 处理期间正常按账单还款,别因为纠纷把征信搭进去。
以后怎么避: 这类第三方导流产品,会员费、存证费、公证费名目层出不穷,通常默认勾选、藏得极深。申请前逐条看服务条款,把不必要的勾选全取消;凡是放款前后自动扣高额服务费的产品,一律绕着走。更根本的办法是——优先选正规持牌机构的官方渠道,别让高额度页面给你催眠,算清综合成本再动手。
常见问题
1、被扣的720元存证费能退吗?
答:能争取。没明确同意相关服务就被扣费,先找官方客服申请退回,协商不成就向金融监管部门投诉。扣款凭证、借款记录留得越全,成功率越高。
2、申请后多久到账?
答:资质符合的话,提交到到账一个多小时。但也有用户卡在资方匹配环节等了很久,甚至最终放款失败,时效以实际情况为准。
3、费用是从本金里扣的吗?
答:不是。这次是从绑定的储蓄卡里直接扣的,扣款方是第三方支付公司。所以申请前一定看清所有服务条款,取消默认勾选的收费项目,免得白白挨刀。