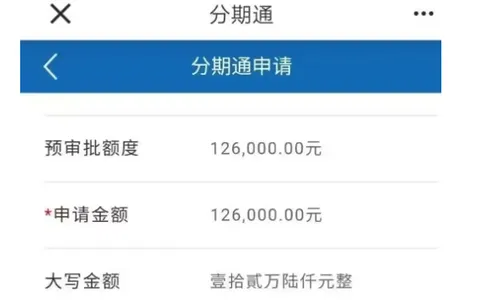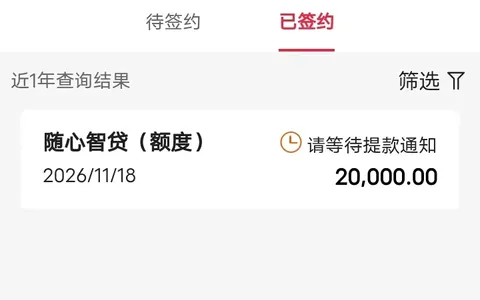
我这两天在群里看到有人聊工行装修贷,说这个产品名字叫贷款。实际给的是一张装修专用分期信用卡,钱不能取现、不能转自己储蓄卡。我正好房子准备装修,就专门去研究了一下额度怎么算、什么情况会风控没过。整理出来给大家参考。
下图为网友分享的工行装修贷额度测算与上门核验要点截图
先说产品形态。工行装修贷是个人家居消费贷款,额度上限 100 万、期限可到 5 年,年龄 18 至 65 周岁,本人或直系亲属名下有房需装修就能申请。下款是一张装修专用分期信用卡,只能刷瓷砖、橱柜、地板、施工款这些装修商户,取现行不通,转到自己另一张卡也不行。资金下款分自主支付和受托支付两种。受托支付就是银行直接把钱打到装修公司对公账户——专款专用的意思,从到账方式上就钉死了。
额度是按你那套房值多少钱算的:行业口径是房产评估价的一到两成,比如房子评估 200 万,按一成半能贷 30 万。也有按面积乘单价的算法,每平 1000 到 3000 元。注意剩余按揭余额会占空间,房子值多少不等于能贷多少。
还有一道实打实的关卡:额度超 15 万,银行上门核验。工作人员到现场看装修是不是真的——动工没有、材料对不对、进度跟合同预算能不能对上。群里就有老哥,批了 30 万。上门时现场还没动工,直接拒了。所以房子没开工就想着先贷出钱挪作他用的,这一关过不去。
易拒清单再补几条:对网贷敏感,信用贷款别超 3 笔、网贷平台别超 2 家,少许分行还要求结清注销才进件;查询上,近 1 月不超 3 次、近 3 月不超 6 次。申请前先自查:房产评估价大概能贷多少、名下网贷笔数超不超标、查询数过不过关。别盲目提交——上门直接被拒或者查询过多,都会影响后面申别的产品。
我自己的安排:先估算房子评估价对应的额度空间。等真正动工、合同材料都齐了再去申。这产品是给真装修的人准备的,顺序不能反:动工在前,贷款在后。。
工行装修贷是银行正规产品,查征信也上征信。最后防骗:凡说”代包装装修合同””内部渠道跳过上门”的。全是骗子,核验是银行上门看,谁也替不了。
常见问题
1、装修贷是什么产品? 工行个人家居消费贷款,额度上限 100 万、期限可到 5 年。年龄 18 至 65 周岁。资金到账为装修专用分期信用卡,只能装修消费。不能取现或转至本人其他储蓄卡。资金到账分自主支付和受托支付。
2、额度怎么算? 按房产评估价的一到两成核算,如评估 200 万按一成半可贷 30 万。也可按面积乘单价测算,每平 1000 至 3000 元。剩余按揭余额影响可贷空间。具体以银行直接被拒了没通过为准。
3、申请有什么注意事项? 额度超 15 万银行上门核验装修真实性。易拒情况:现场未动工、挪用装修款、信用贷款超 3 笔或资金批款平台超 2 家、近 1 月查询超 3 次或近 3 月超 6 次。申前先自查这些指标。