0512 苏州建行,分期通线下申请,批了。
先说数字:原预估 50 万,实际 30 万,一刀砍掉 20 万。三年总利息一万六。。
过程比想的顺。网点跑了两趟,签两次字,就下来了。苏州这边线下进件的速度,群里有目共睹。
下图为网友分享的建行分期通审核没通过过了额度截图
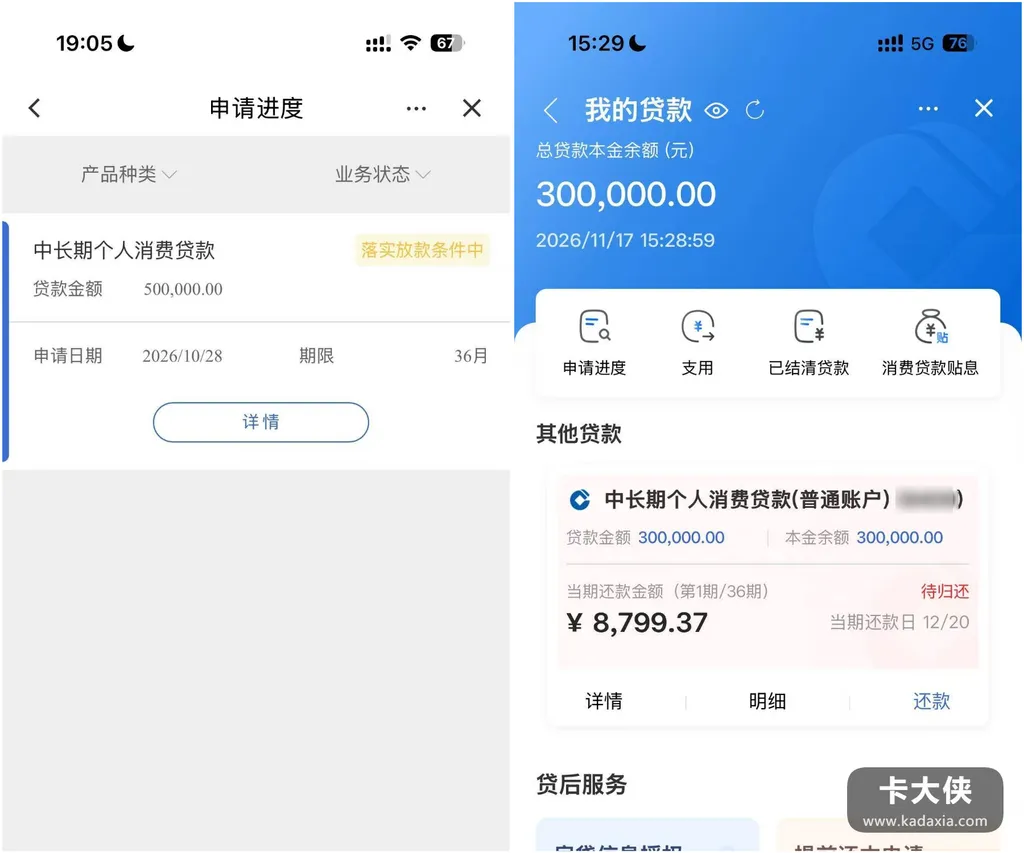
先把这笔账摆桌上。30 万用三年,利息一万六——年化三个多点。这个数字拿出来,群里常年泡网贷的老哥们都沉默了:他们手里二十几个点的产品。借 30 万三年光利息就得奔着十万去。同样一笔钱,银行和小贷隔着三倍的成本,这就是为什么我说线下的门值得敲。砍掉的 20 万肉疼归肉疼,到手的 30 万是真便宜钱。。
再说砍额的事,我得认账。年薪过百?过。可我这两年点网贷把查询记录搞得一塌糊涂,机器不认年薪,只认你最近有多着急——查询一多,系统自动砍额。砍 20 万是我自己的查询记录一刀一刀削出来的。老哥那句话说得对:之前网贷点多了,就算这次批了,想再提额也难。银行什么都看得见,它不说不代表它不知道。往后我的规矩:这一单之前,征信上的查询数务必冻结,一家新口子都不点,让报告安静下来。
最后泼瓢冷水,泼给自己也泼给看帖的人。30 万额度到手。最容易犯的错就是觉得”银行的钱不用白不用”——分期通是银行正规贷款,查征信上征信,逾期伤的是银行系统里的信用,比网贷逾期难治得多。这钱是给真周转需求准备的,不是给消费冲动兜底的。我的用途早就列好了:该堵的洞堵上,该清的债清掉,30 万解决问题,不制造新问题。。
月供我按工资排好了,到点就还,供完三年。顺便把网贷时代留的一地查询也熬淡。
最后防骗:凡说”代申请分期通””内部渠道保50万额度”的。全是骗子,额度和利率都是银行系统算的,谁也保不了。
常见问题
1、分期通线下额度一般多少? 因人而异。本次预估 50 万批了 30 万。银行按资质、流水、征信综合评估。苏州线下进件较快,网点签两次字出结果。
2、利率高吗? 比网贷低得多。本次 30 万三年息约一万六,年化三个多点。具体以银行直接被拒了没通过为准,各地各资质有差异。
3、查询多影响审批吗? 会。审批过了没通过查征信。网贷点多了查询记录过多影响结果。本次年薪高但查询多,额度从 50 砍到 30。申请银行贷款前减少不必要网贷申请,保持征信干净。