我这两天在分期乐上试了好几次借款,一直都没通过。本来以为又没戏了,结果试着在上面买东西分期,居然直接过了——现金借不出来,购物倒是给了。
下图为网友分享的分期乐购物分期通过截图
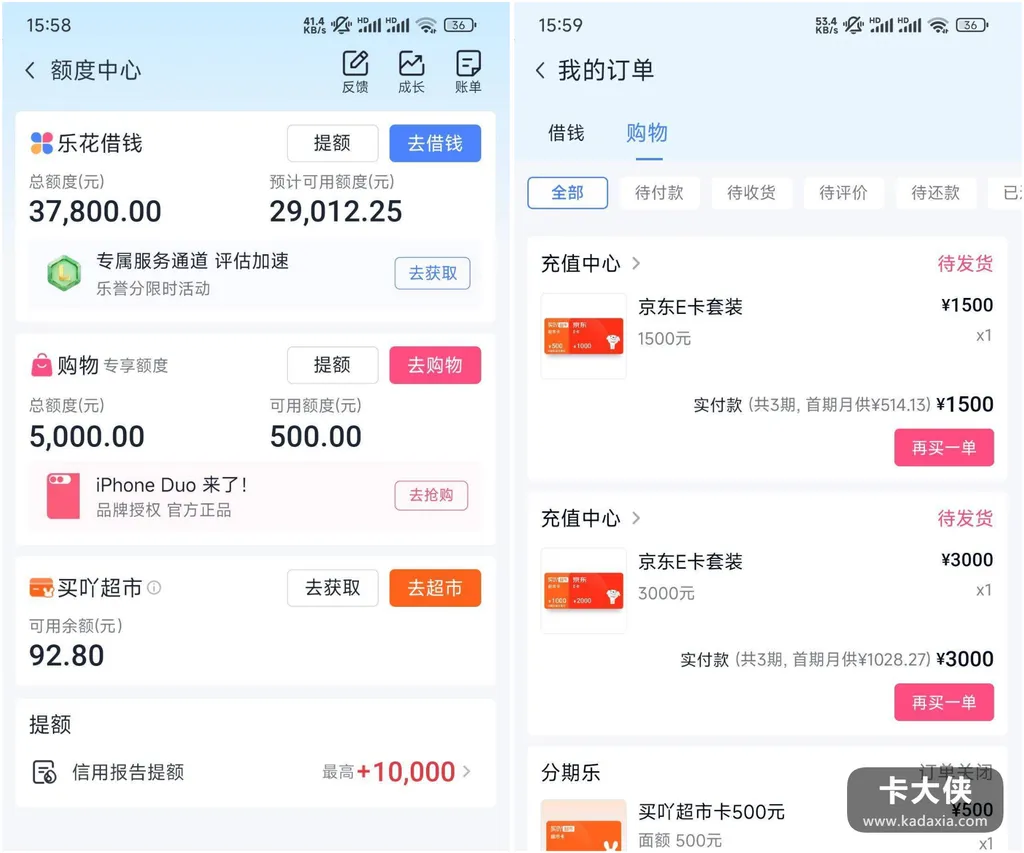
群里聊下来,这现象还不是个例:现在不少网贷都这样,现金借款的门关着,购物分期的门开着。老哥的解读一针见血:额度是你的,但“借现金”和”买东西”是两套风控——现金出去了去向难控,风险高。购物分期锁在商品和场景里,风险低。所以平台愿意给你”花钱”,不愿意给你”拿钱”。这个机制本身没什么阴谋,但坑在于:它给你开的门,通向的是消费。。
所以我得给”为了用额度而购物”的念头泼瓢冷水。借款被拒就转头去购物分期,本质上还是被额度牵着走——平台引导你消费,你多买一件不需要的东西。就多背一份分期账单。分期商品的价格往往还比外面贵,算上手续费,“过了”不代表”划算”。我的做法:正好有要买的东西才用,没有需求,额度过了也搁着——它放在那儿不产生一分利息,我动用它才叫消费。
再说那个”借款点了无数次”的动作,也得检讨。每点一次借款被拒,征信上多一条查询记录,这些记录叠起来,就是我”四处要钱”的证据。直接直接被拒之后正确姿势是放一放。不是换个入口继续点——现金借款的门这次关了,频繁敲不会开,只会在墙上留印子。。
往后我的规矩:分期乐只当购物时的可选项。现金借款的门我短期内不再敲。这一单购物分期按期还,还完看情况再说。
分期乐是正规消费金融公司服务的产品。购物分期也是信贷,查征信也上征信。还款日记死,按时还。
最后防骗:凡说”代开现金借款””内部渠道提现”的。全是骗子,现金和购物的风控分野,谁也改不了。
常见问题
1、借款不通过购物分期能过吗? 网友实测存在这种差异。现金和购物风控标准不同,有额度不代表能借现金。购物过了也不代表现金借款能成。
2、购物分期上征信吗? 上。购物分期记录体现在征信报告。按时还有助积累信用,逾期产生违约金并影响信用。
3、现金借款一直被拒怎么办? 可能跟查询过多、负债率高、历史记录有关。保持好还款记录,减少不必要申请。隔段时间再试,别短期反复点借款。