我分期乐之前买卡一直拒。从来没成功过,以为这号彻底黑了。群里说,直接借款不好过,但走先享后付买张几百的乐誉分卡,过了之后再申请借款反而容易批,我半信半疑。
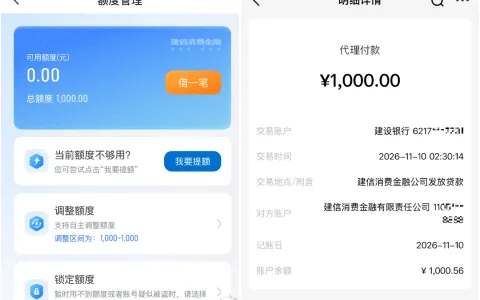
今天先申请借 1500,人工审核直接拒了。我照着群里的法子,走先享后付买了张几百块的乐誉分卡,买完再回头申请借款,直接批了 1000,钱也到账了。。
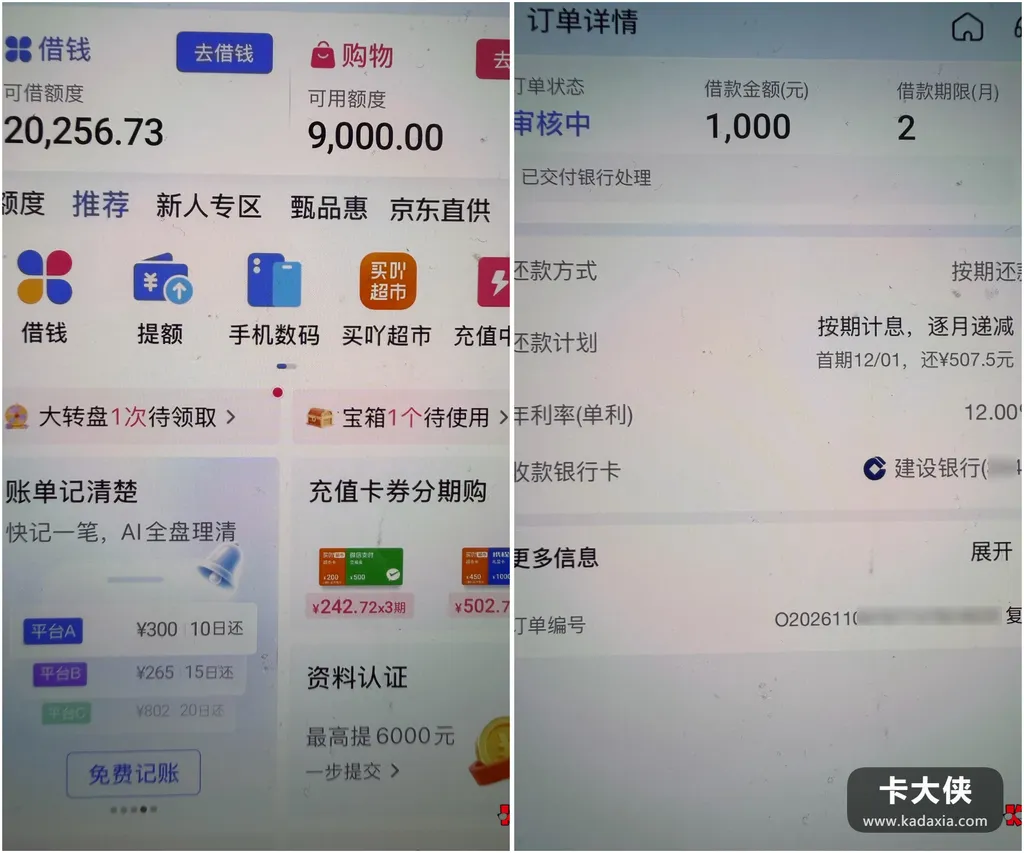
下图为网友分享的分期乐借款下款及直接没批下来了结果截图
先把这事定性:我这次是撞上了”买卡辅助审批”的窗口,不是发明了什么借钱新姿势。群里跟风的,有人连买卡那一步都进不去。直接被拦;有人匹配到相同资方照样拒。所以这套操作看号、看窗口,复制率极低。更关键的是成本——买卡那几百块,是实打实花出去的钱。FAQ 里说得明白:乐誉分卡对普通用户实际用处有限,为了借钱去买一堆没用的卡片,是花冤枉钱背真债。我这张卡的用途我到现在都没想明白。权当交学费了,劝别人别学我花这笔。
再说那个扎心的对比:群里老哥额度显示两万,实际能借出来的只有一千,借 1500 照样风控没过。这揭开了”额度”的老底——页面数字是天花板,不是存折。每次借款单独评估,两万和一千之间隔着的不是数字,是系统每次的实时判断。所以别看自己额度高就以为能随便提。也别看额度低就彻底死心,能借多少,申请那一刻才知道。。
我这 1000 块,用途清楚:应急。还款日记死,分期乐按日计息,借一天是一天钱,周转开就尽快还。之后我不再折腾这套买卡流程了——成本、命中率、征信查询三条算下来,不划算。
分期乐是正规机构出资的正规产品。查征信也上征信,每次申请都留记录。最后防骗:凡说”包过买卡流程””代操作先享后付”的,全是骗子。
常见问题
1、借款被拒,买卡后再申请就能过吗? 有实际案例,但不是人人适用。有人进不了买卡步骤。有人同资方照样拒,结果因人而异。
2、额度两万为什么只借得出一千? 显示额度和实际可借是两回事,系统按近期资质、还款记录、负债动态评估每次可借金额,以申请页面实际显示为准。
3、乐誉分卡是什么,有必要买吗? 先享后付是平台先消费后付款功能,乐誉分卡是权益类商品。属于辅助借款直接没批下来了的操作方式。卡片对普通用户用处有限,是不是购买看需求,不建议为借款盲目买不必要的东西。。