其实吧,安逸花给我批了两万额度。批是批了,一分提不出来,在页面里搁了不知道多久。前阵子转去点了优逸花——预授信六千,确认提交,秒批三千五
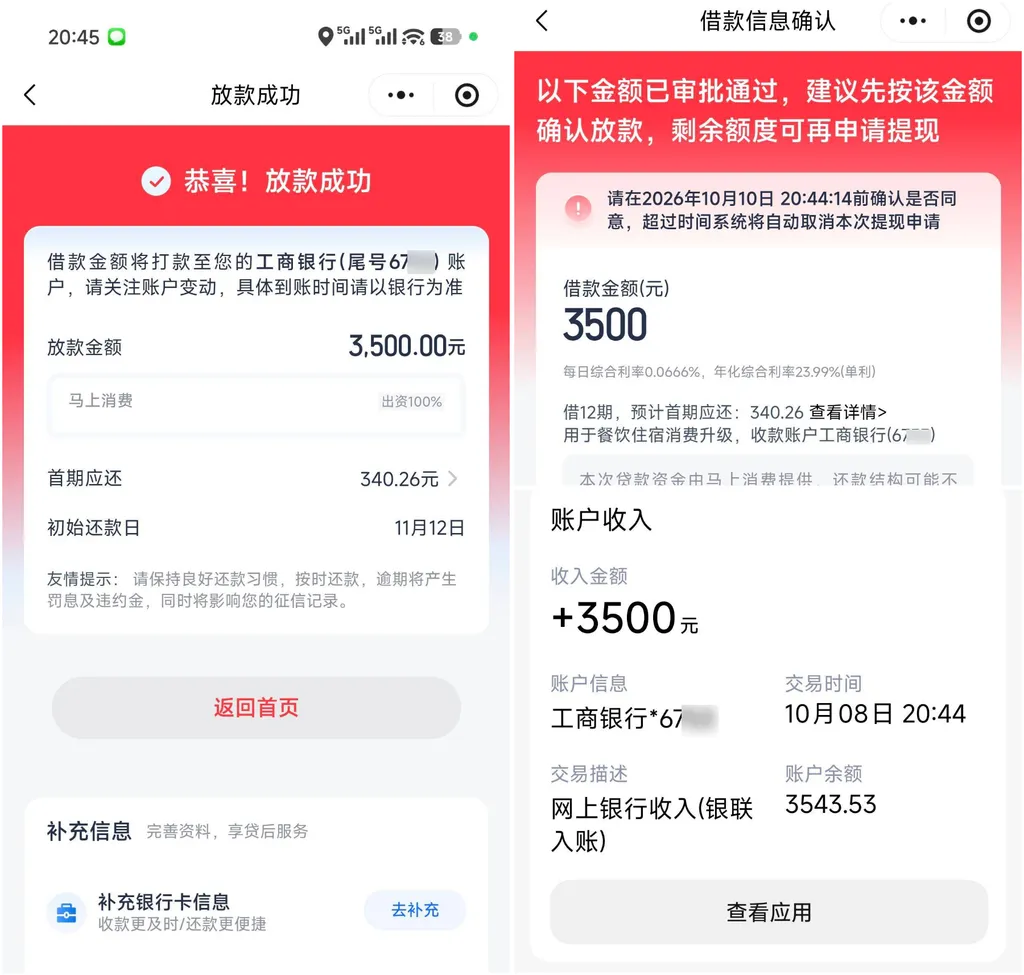
这单的情况:马上做消费贷的全额出资,分12期年化综合利率23.99%首期340.26,到期的日子11月12号,钱进的常用储蓄卡。
下图为网友分享的优逸花放款成功及银行到账截图
先交代我的底子,一句不藏征信上有一笔八年的呆账,2017年美借的逾期,到现在没结清你会发现,这两种记录,随便哪一种拎出来都够判大多数平台死刑。这单能过,群里猜可能是赶上了宽松期。也可能和那笔烂账当年做过代偿搞定有关——都是猜的,没人知道系统到底怎么算的。
先说防骗,这比下款重要。 有人搜”优逸花下款要20%验证金吗””下款需要银行卡有资金吗”——把这两条焊死在脑子里正规持牌机构,放款前不收一分钱平心而论,什么验证金、保证金、解冻费,全是诈骗话术。”下款要卡里先存钱”同理,钱是你借的,不是你要先押的。还有”下款为啥要联系客服”——正规流程根本不会私下联系你要钱主动找你收钱的”客服”,直接挂真摊上要前期费用的,不用验证不用商量,先当骗子搞定,错不了。
回到这笔借款本身。
安逸花和优逸花,是同一家门里的两个窗口。 掏钱的一方都是马上消费金融公司,有人实测过两个产品额度共享,有的又不共享——以你页面显示为准有一说一,我这单的实际情况是:安逸花两万额度提不出。优逸花给了新批复的额度。同一个机构,不同入口,两套评估,互不背书。
23.99%的年化,贴着24%的监管上限。 再加上我这个底子——这笔钱的真实用场景应该是救急,而且是短期救急值得一提,三个月能一个整圈的用途可以用,长期背着它叠着坏账的旧账,是拿顶格利率的钱填七年前就挖下的坑。
最后说呆账本身。 八年收不回来的账加七年未结清的逾期。这两笔是个人征信里最重的两个字。这次下款不是它们被原谅了,是系统这次没把它们一票否决不得不说,——下次看看能不能批看见它们,还是它们。正确搞定顺序只有一条:联系烂账的债权方,能结清的结清、能协商的协商。解决完之后记录会从”坏账”转为逾期记录,五年后消除。新额度是临时的,旧账是永久的,先还哪个,这笔3500块就是答案的开头
换个说法,每月12号,340块,12期。还完这一笔,报告里多一行新的干净记录——然后。去把那笔八年的收不回来的账解决了。
常见问题
1、优逸花有下款的吗?下款容易吗、条件是什么?
答: 有,我这单就是。没有公开条件清单,系统综合评估,烂账在身也能过属于个案,别当常态。
2、优逸花下款要20%验证金吗?需要银行卡有资金吗?为啥要联系客服?
答: 都不要。放款前收费的全是诈骗,正规机构不放款前收任何费用。主动私下联系要钱的”客服”直接挂,官方渠道只认APP内和官网公示的。
3、优逸花和安逸花额度共享吗?征信有呆账能申请吗?
答: 同掏钱的一方(马上消金)的不同入口,部分账号共享、部分独立,以页面为准。收不回来的账整体能过的比例极低,个案有过,不建议盲目跟风申请。