先说产品身份:建信福贷是建信消费金融旗下的信贷产品,背后是建行系的持牌机构——不是网贷平台上那种来路不明的产品,持牌、查征信、上征信。我这两笔都是它放的。
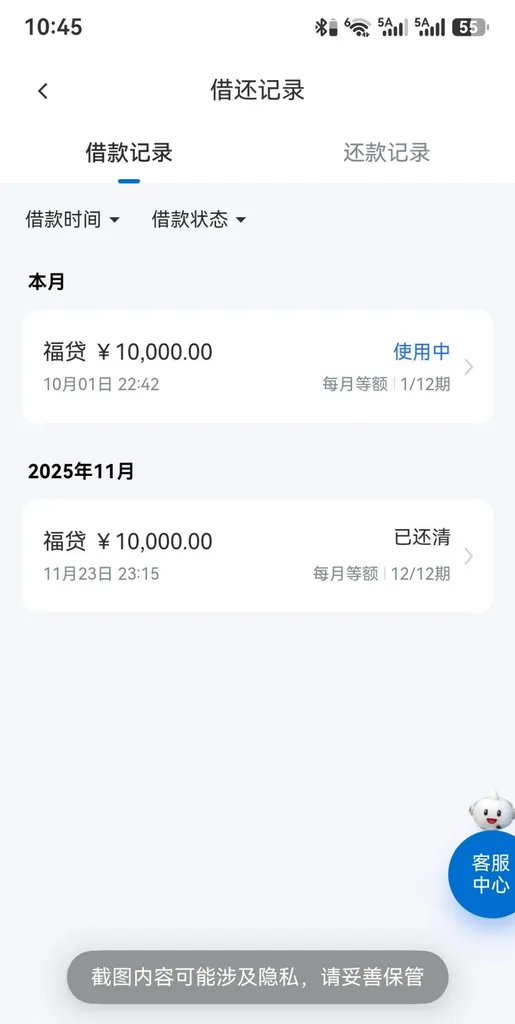
再说我的情况:前后两笔福贷,一笔结清后再申请,重新批了一万,分12期每月等额还,目前正常使用中。
下图为网友分享的建信福贷借款记录截图
群里聊福贷近况的,反馈挺一致——收紧是真实在发生的:
“只能还不能借”是当前常态。 不少人征信不差,也直接被推进黑屋,提交就秒拒。有老哥总结了个量化规律:之前名下二十个左右信贷账户的,现在基本被压缩到四个,半年总授信大多不超过两万七。数字未必精准,但方向很清楚——风控在主动给多头账户瘦身。
复借提示”账号有风险”的,基本都是短期内操作太密。 刚结清就秒提、结清再借再结清再借,这种节奏在收紧期就是风控警报。我这两笔之间隔了正常使用和还款周期,没有连着操作——运气好的那位老哥”还完十秒就放款”是个例,别拿个例当流程。
建行信用卡是个加分项,但不是通行证。 有群友反馈持卡用户通过率相对高,这符合建行系产品的逻辑——自家客户的数据它看得最全。但也有人用了十几年建行储蓄卡,次次秒拒。加分是加分,决定是系统。
申请条件没有公开清单。 下拉词里”容易通过吗””一般人贷不下来吗”都是同一句答案:系统综合评估,收紧期整体偏严,资质一般的确实难——这不是打击,是让你别浪费查询。
利息以申请页面为准,我这单的利率在合同里写得清楚,借之前把综合成本算一遍再决定。最后照例:查征信、上征信。一万分12期每月八百多,还完这一笔,账户在收紧期能保住就算赢——现在不求提额,求的是”还能用”。
常见问题
1、建信福贷是什么贷款?是建行贷款吗?是网贷吗?正规吗?
答:建信消费金融旗下产品,建行系持牌机构背景。持牌正规产品,不是普通网贷,查征信、上征信。
2、建信福贷好批吗?容易通过吗?一般人贷不下来吗?申请条件是什么?
答:收紧期整体偏严。无公开条件清单,系统综合评估。持有建行信用卡的用户有人实测相对好过,但不是通行证,以实际审批为准。
3、建信福贷利息高吗?复借提示账号有风险怎么回事?
答:利息以页面显示为准,借前算清综合成本。账号有风险是风控触发——短期内频繁申请、查询增多、政策收紧都可能导致,出现后别反复提交,等风控冷却。