上周申请招联好期贷,直接秒拒,我本来把这个平台划走了。刷招商银行APP的时候无意间瞟到小钱包的入口,想着反正没损失,填了一千的申请——没几分钟到账短信就来了,快得没反应过来。
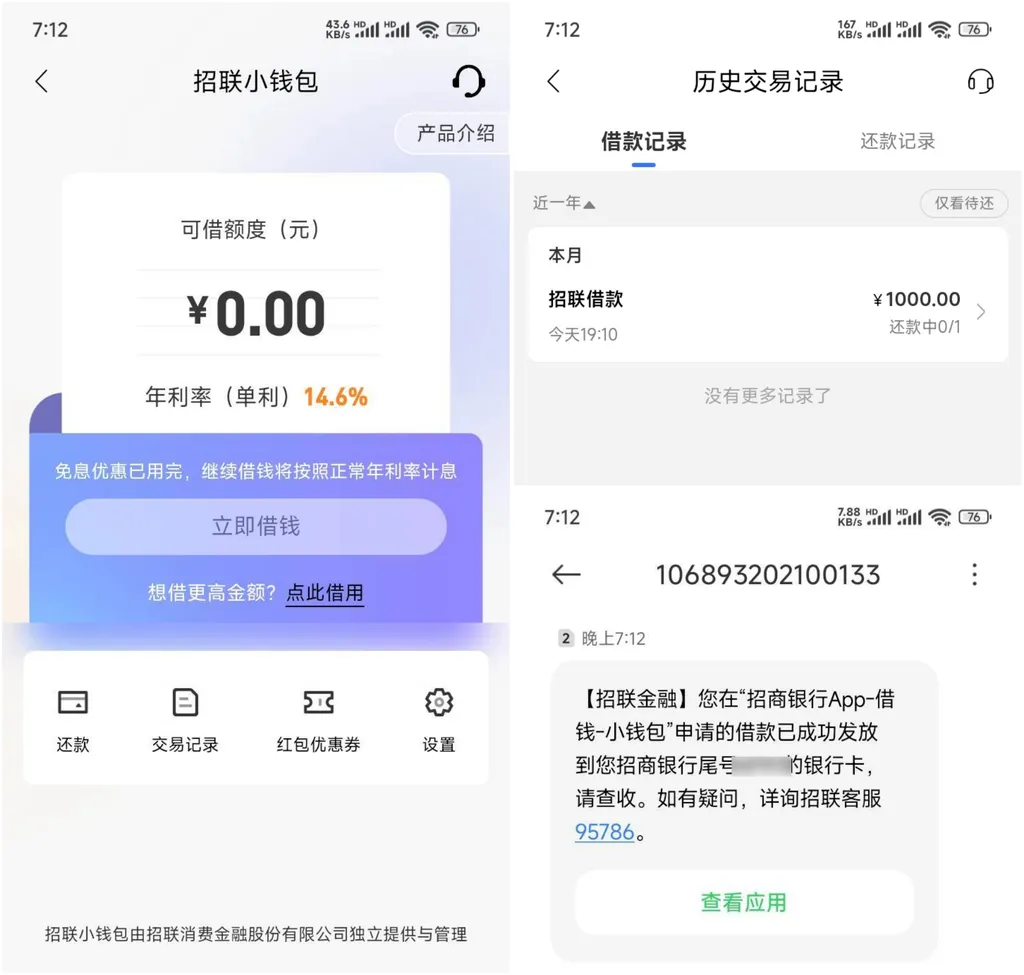
这单的情况:招联小钱包放款1000元,年利率14.6%,资金直接进的招商银行账户。由招联消费金融独立运营。顺带一个关键信息:小钱包和好期贷是两个独立产品,额度互不相通,只能二选一用——我是好期贷被拒才走的小钱包,算是错开用了备用入口。
下图为网友分享的招联小钱包到账通知及借款记录截图
群里找这个入口的人不少,几条信息实用:
入口是部分开放的。 招商银行APP里有,联通APP里也有对应的入口,找不到的可以换个渠道看看。但入口本身就是筛选——没入口就是暂时不符合条件,不用死磕。
已经用好期贷的,别去碰小钱包。 有老哥提醒得很直白:两个产品只能二选一,为了多试一个把原来的额度弄没,是赔本买卖。还有人之前好期贷频繁申请,直接关了七天小黑屋——同一个平台内,点多了照样风控。
产品级差异是真实存在的。 好期贷秒拒、小钱包秒过,不是因为小钱包”不看征信”——它一样查征信、一样上征信,只是两款产品的客群定位和审批模型不同。我这种被好期贷拒的画像,恰好卡进了小钱包的目标区间。这也解释了为什么14.6%的利率比好期贷常见的20%以上低不少:定价跟着客群风险走。
最后照例:小钱包查征信、上征信。一千块额度,借了就要还,还了能不能再借,看系统每次的重新评估——别想当然地当成循环额度规划。按时还这一笔,比研究”还能不能再借”实在。
常见问题
1、招联小钱包1000额度怎么用?能一直用吗?还了可以再借吗?
答:获批后在可用额度内借款,还款规则以页面显示为准。额度不是终身制,系统会动态评估;”还了可以再借”没有保证,每笔独立审批,以实际结果为准。
2、招联小钱包敢借吗?上征信吗?逾期一个月会怎么样?
答:持牌消金产品,上征信,敢不敢借取决于你的还款能力而不是产品。逾期会产生罚息并留下征信记录,金额再小也一样。
3、小钱包和好期贷可以同时用吗?入口在哪?
答:不能,两款产品额度独立、只能二选一,已用好期贷的别碰小钱包。入口在招商银行APP和联通APP等合作渠道,仅部分用户可见,以页面为准。