信贷额度这东西,有时候真像个跷跷板——你使劲压的一头纹丝不动,没碰过的那头自己就翘起来了。
沉下去的那头:京东。
页面明明显示可用额度,每次点借款都是秒拒,连资方都匹配不上。额度挂在那儿,就是个装饰。
翘起来的那头:美团。
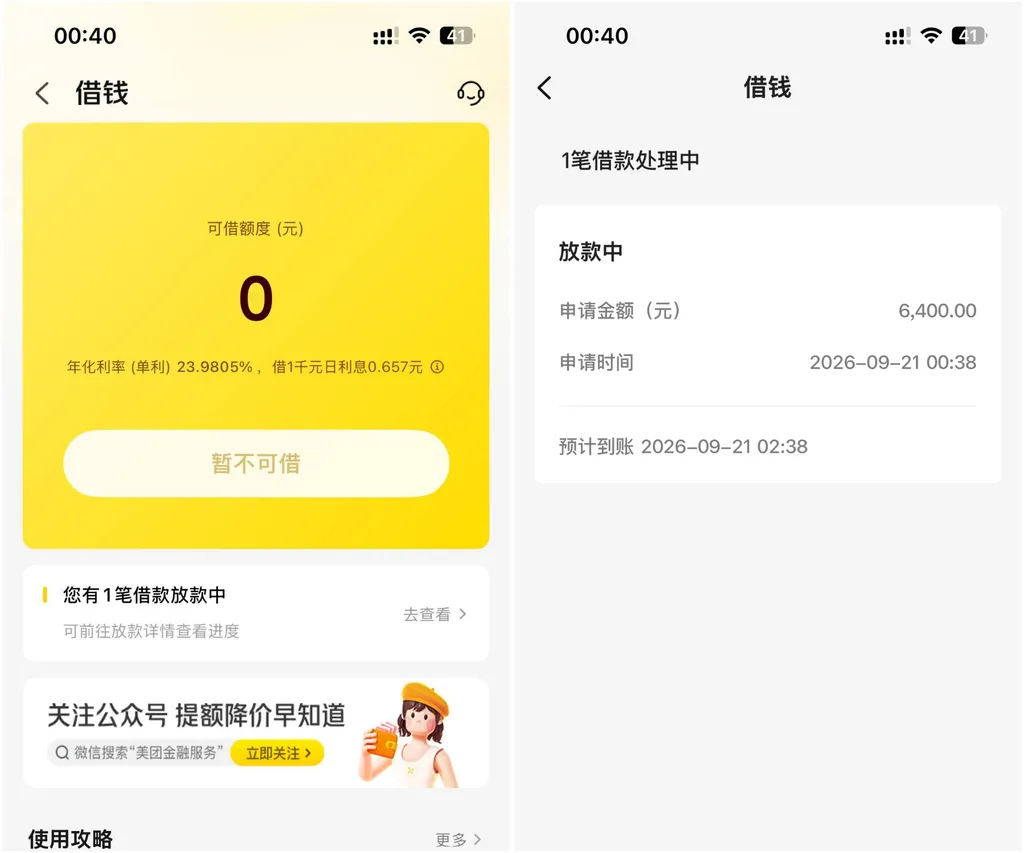
美团借钱我好几个月没碰过了。前两次用都是十天半个月就提前结清,结完也没再开过。这次随手一点提交——没一会儿,页面显示进入放款流程,6400元批了下来。
技术统计:
获批金额:6400元,预计2小时左右到账 年化利率(单利):23.9805% 折合:借1000元,每日利息约0.657元 申请前状态:长期闲置,零操作零技巧
下图为网友分享的美团借钱申请放款中页面截图
板子为什么会这么翘?我的复盘加群里的数据:
第一,”闲置”本身就是一条评估数据。 系统对长期不动的账户重新评估时,看到的可能是:历史借过、提前结清、无逾期、最近没到处乱申——这组画像比”天天点、次次拒”的账户干净得多。压京东压得太狠,可能也是它沉下去的原因之一:盯着一个产品猛申请,越频繁越容易触发风控,群里的共识就这一句。
第二,别把这个规律当攻略。 “闲置能过”是现象不是方法——老哥的警告言犹在耳:美团很多账户基本是一次性的,结清就万年没额度。我这是第三次下款,属于少数派。你要是为了”复刻”这个效果故意晾着账户,晾多久、什么时机点,没有任何人给得了你答案,包括我。
第三,利率先把丑话说前头。 23.98%的年化,日息0.657元/千元,只适合短期周转,长期用就是给平台打工。群里没人否认它能下款,但也从没人说用它划算。
坐上翘板之后的纪律: 这6400的意义是把”京东套路”的死局撕了个口子,不是让你开香槟的。查询一次少一次,额度一批多一笔负债——短期能闭环就用,闭不了环就放着,别因为”过了”就连环申。逾期一次,两头板子同时给你撤了。
常见问题
1、京东有额度为什么借不出来?
答:页面是预授信,提交时有二次审核。近期征信、负债、使用行为变了,就会出现有额度也被拒——俗称套路,本质是动态评估的结果。
2、美团长期不用反而容易过吗?
答:有这类案例,但不普遍。闲置账户重新评估时有机会过,最终看系统综合评估,各人有差异,别当规律复制。
3、美团结清后还能复借吗?
答:没有统一结论。有人结清就万年没额度,有人多次复借成功(本单是第三次),看综合资质和使用还款记录。