第一幕:喜。
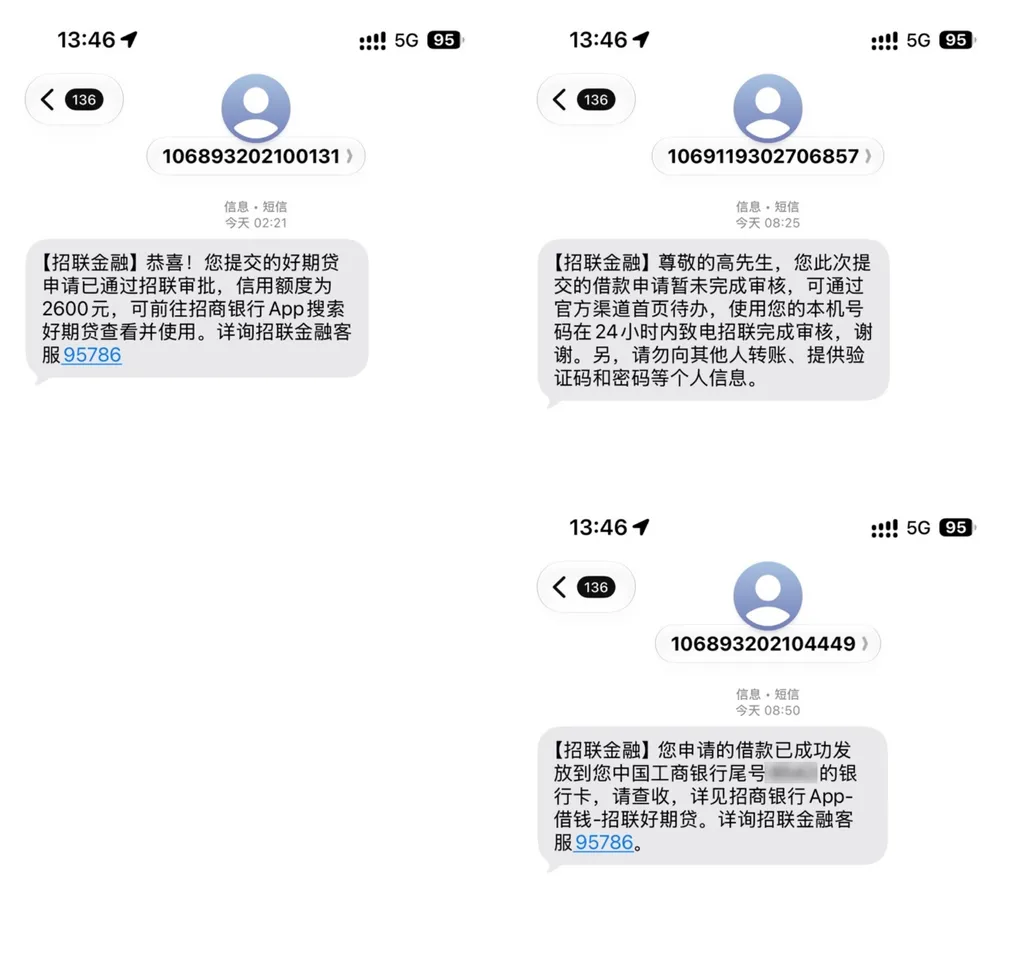
昨晚用APP直接申请招联好期贷,没多久跳出审批通过提醒——2600元额度,到手。
第二幕:惊。
提现的时候,我忘了交易密码。改完密码,页面提示:触发风控,转为人工审核。
好端端的自动审批,因为我手贱改了个密码,升级成了人工环节。心里咯噔一下。
第三幕:慌。
按我的经验,”人工审核”四个字基本等于”要黄”。何况我的资质本来就不硬:2022年有过招行信用卡5万块、逾期一年的记录,后来还清销户了——历史逾期结清是事实,但报告上那行字还在。加上整体负债偏高,这要是人工逐条看,我给自己估的通过率不超过三成。
第四幕:稳。
早上起来,手机里有几个被拦截的未接来电。回拨过去,对方核实了姓名、身份证尾号、借款意愿这些基本信息——前后不到两分钟。挂了电话没一会儿,到账。
下图为网友分享的招联好期贷审批通知短信截图
事后复盘,三条经验,条条值钱:
第一,人工审核电话,千万别当诈骗挂。 群里有人接过这种电话,以为是骗子直接挂断,申请当场被驳回。分辨方法很简单:官方审核只核实基本信息和借款意愿,绝不会要你的密码、短信验证码,更不会让你转账。要你这三样的才是骗子,核你”是不是本人”的才是审核。接到自称平台审核的电话,先听他要什么,再决定挂不挂。
第二,历史逾期结清≠终身封杀。 招联审批看的是当前资质:无当前逾期、历史那笔已经结清、之后信用行为干净,就有机会过——我这单就是活例子。当然,初始额度别期待太高,2600就是”重新建立信任”的起步价,信任是还出来的。
第三,高负债不是绝对死项,还款能力覆盖才有说服力。 负债高但收入能盖住,模型认;负债高、收入盖不住,神仙难救。
最后照例:招联是持牌消金,查征信、上征信。别因为”历史逾期也能过”就隔三差五试——每条新查询都在拉低你的综合分。负债偏高的更要有数:新额度是工具不是解药,按时还款、慢慢降负债,路才越走越宽。
常见问题
1、修改提现密码为什么会转人工审核?
答:改密码属于账户敏感操作,触发风控自动转人工,电话核实本人身份和借款意愿即可,是正常流程不是针对你。
2、历史信用卡逾期已结清,还能申请吗?
答:能争取。审批综合看当前资质,无当前逾期、历史已结清、后续记录良好就有通过案例(本单5万逾期一年后结清仍获批)。额度起步不高属正常。
3、人工审核后多久放款?
答:通常24小时内联系你,核实无误后很快放款。申请期间保持手机畅通、及时接听——挂断的代价群友已经替你付过了。